Chaque dirigeant d'entreprise finit par se poser la même question : quand vais-je enfin couvrir mes charges ? L'optimisation des coûts et les stratégies pour atteindre le seuil de rentabilité ne relèvent pas d'une obsession comptable, mais d'une nécessité opérationnelle. Selon les données de l'INSEE, près de 20 % des entreprises n'atteignent pas leur équilibre financier dans les trois premières années d'activité. Ce chiffre révèle une réalité brutale : sans pilotage rigoureux des dépenses, la croissance du chiffre d'affaires ne suffit pas. Les entreprises qui structurent activement leur gestion des coûts parviennent en moyenne à réduire leurs dépenses de 30 %, selon les analyses sectorielles disponibles. Voici les leviers concrets pour y parvenir.
Comprendre le seuil de rentabilité et ce qu'il révèle vraiment
Le seuil de rentabilité désigne le niveau de chiffre d'affaires à partir duquel une entreprise couvre l'intégralité de ses charges, sans dégager de bénéfice ni subir de perte. C'est le point zéro, celui où les revenus égalent exactement les coûts. Dépasser ce seuil génère du profit ; rester en deçà, c'est consumer des réserves.
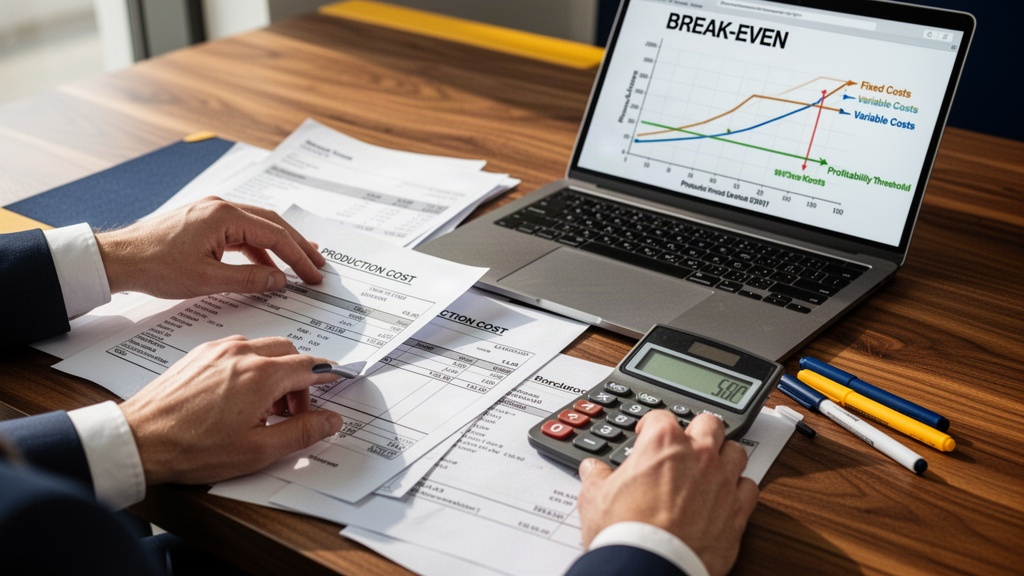
Ce concept repose sur une distinction fondamentale entre charges fixes et charges variables. Les charges fixes — loyers, salaires, abonnements logiciels — s'accumulent indépendamment du niveau d'activité. Les charges variables, elles, évoluent proportionnellement au volume produit ou vendu : matières premières, commissions, frais de livraison. La marge sur coûts variables mesure ce que chaque euro de vente contribue à absorber les charges fixes.
La formule classique reste simple : seuil de rentabilité = charges fixes / taux de marge sur coûts variables. Mais derrière cette équation se cache une lecture stratégique. Une entreprise avec des charges fixes élevées doit vendre beaucoup avant d'atteindre l'équilibre. À l'inverse, un modèle économique à charges variables dominantes offre une plus grande flexibilité en période de baisse d'activité.
La BPI France recommande de recalculer ce seuil au moins une fois par trimestre, car les conditions de marché, les coûts d'approvisionnement et la structure tarifaire évoluent. Un seuil calculé en début d'année peut devenir obsolète après une hausse des matières premières ou un recrutement supplémentaire. Anticiper ces décalages, c'est éviter de se retrouver en déficit sans l'avoir vu venir.
Les startups illustrent particulièrement bien les enjeux de ce calcul. Selon une étude de 2023, il faut en moyenne cinq ans à une jeune entreprise pour atteindre son seuil de rentabilité. Cette durée varie évidemment selon le secteur — une activité de services numériques y parvient souvent plus vite qu'une industrie manufacturière lourde en investissements initiaux.
Les stratégies d'optimisation des coûts qui font vraiment la différence
Réduire les coûts ne signifie pas sacrifier la qualité. L'optimisation des coûts consiste à analyser chaque poste de dépense pour identifier les gaspillages, les doublons et les inefficacités sans dégrader la valeur délivrée au client. Cette discipline exige méthode et régularité.
Voici les principales approches que les entreprises performantes mettent en œuvre :
- Renégociation des contrats fournisseurs : revoir les tarifs, les volumes et les délais de paiement tous les 12 à 18 mois génère des économies immédiates sans toucher à la production.
- Automatisation des tâches répétitives : les outils de RPA (Robotic Process Automation) réduisent les coûts de traitement administratif de 40 à 60 % dans certains secteurs.
- Mutualisation des ressources : partager des locaux, des équipements ou des fonctions support avec d'autres entreprises (via des espaces de coworking ou des groupements d'employeurs) allège les charges fixes.
- Externalisation ciblée : confier certaines fonctions non stratégiques (paie, comptabilité, infogérance) à des prestataires spécialisés permet de transformer des coûts fixes en coûts variables.
- Révision du portefeuille produits : supprimer ou regrouper les références peu rentables libère des ressources commerciales et logistiques pour les lignes à forte marge.
La méthode ABC (Activity-Based Costing) offre une lecture particulièrement fine des coûts réels. Plutôt que d'affecter les charges globalement, elle ventile chaque dépense selon les activités qui la consomment réellement. Une PME qui adopte cette méthode découvre souvent que certains clients ou produits sont en réalité déficitaires, malgré un chiffre d'affaires apparent satisfaisant.
Les Chambres de Commerce et d'Industrie (CCI) proposent des diagnostics de performance économique pour accompagner les dirigeants dans cette démarche. Ces audits permettent d'identifier rapidement les postes à fort potentiel d'économies.
Évaluer les risques avant de couper dans les dépenses
Toute décision de réduction de coûts comporte des effets secondaires qu'il faut anticiper. Supprimer un poste de dépense peut générer des économies à court terme tout en fragilisant la compétitivité à moyen terme. La réduction des investissements en formation, par exemple, améliore les résultats immédiats mais dégrade les compétences internes sur 18 à 24 mois.
L'analyse des risques doit porter sur quatre dimensions : l'impact sur la qualité du produit ou service, l'effet sur la satisfaction client, les conséquences sur la motivation des équipes, et la capacité à respecter les obligations réglementaires. Une optimisation qui dégrade l'une de ces dimensions sans mesure corrective peut coûter bien plus qu'elle n'économise.
Le ratio coût-bénéfice doit guider chaque arbitrage. Une économie de 10 000 € sur un poste qui génère un risque de perte de contrat à 80 000 € n'est pas une optimisation, c'est une prise de risque non maîtrisée. Les dirigeants qui réussissent leur transition vers la rentabilité documentent systématiquement ces arbitrages et les révisent à intervalles réguliers.
La trésorerie mérite une attention particulière dans cette phase. Réduire les coûts tout en maintenant un besoin en fonds de roulement (BFR) maîtrisé suppose d'agir simultanément sur les délais clients, les stocks et les délais fournisseurs. Un équilibre délicat, mais décisif pour éviter qu'une entreprise rentable sur le papier ne se retrouve en cessation de paiements.
Ce que les entreprises qui ont réussi ont fait différemment
Plusieurs profils d'entreprises illustrent concrètement ce que signifie atteindre le seuil de rentabilité par une gestion active des coûts. Dans le secteur du commerce en ligne, les structures qui ont externalisé la logistique vers des prestataires spécialisés (fulfillment) ont transformé un coût fixe structurel en charge variable directement corrélée aux ventes. Résultat : leur seuil de rentabilité a baissé de 25 à 35 % selon les configurations.
Dans les services B2B, la facturation au projet plutôt qu'à la journée a permis à plusieurs cabinets de conseil de lisser leur chiffre d'affaires et d'améliorer leur prévisibilité financière. Cette bascule tarifaire, combinée à une révision des processus internes, a réduit le temps non facturable de 15 points en moyenne.
Les entreprises industrielles, elles, ont souvent trouvé leurs marges d'optimisation dans la maintenance prédictive. Anticiper les pannes grâce aux données capteurs réduit les arrêts non programmés, qui représentent selon certaines estimations entre 5 et 20 % des coûts de production dans les secteurs à forte intensité capitalistique.
Ce que ces cas ont en commun : une revue mensuelle des indicateurs de coûts, une culture de la mesure ancrée dans les équipes dirigeantes, et une volonté de remettre en question les habitudes opérationnelles plutôt que de simplement geler les dépenses. La différence entre une coupe budgétaire et une vraie optimisation tient dans cette nuance.
Construire un pilotage financier durable au-delà du point d'équilibre
Atteindre le seuil de rentabilité n'est pas une destination, c'est un socle. Les entreprises qui s'arrêtent là après l'avoir franchi se retrouvent souvent à le reperdre lors du prochain choc économique. Le vrai objectif est de construire un système de pilotage financier qui rend l'organisation résiliente aux variations d'activité.
Un tableau de bord mensuel intégrant le suivi du seuil de rentabilité actualisé, la marge brute par ligne de produit, le BFR et la trésorerie prévisionnelle sur 90 jours constitue le minimum opérationnel. Des outils comme Pennylane, Sage ou Cegid permettent aujourd'hui d'automatiser ces reportings pour les PME, à des coûts accessibles.
La scénarisation financière complète ce dispositif. Modéliser un scénario pessimiste (baisse de CA de 20 %), un scénario central et un scénario optimiste permet d'identifier à l'avance les seuils d'alerte et les décisions à prendre selon chaque trajectoire. Cette pratique, longtemps réservée aux grandes entreprises, s'est démocratisée grâce aux outils de tableurs avancés et aux logiciels de FP&A accessibles aux structures de taille intermédiaire.
Enfin, la formation financière des managers opérationnels reste le levier le plus sous-estimé. Un responsable d'équipe qui comprend la marge générée par son périmètre prend des décisions d'achat et de ressources humaines très différentes de celui qui ne voit que son budget de fonctionnement. Diffuser cette culture du chiffre à tous les niveaux de l'organisation transforme l'optimisation des coûts d'un exercice ponctuel en réflexe permanent.