La trésorerie et le bilan comptable forment le socle de toute gestion financière sérieuse. Maîtriser ces deux outils, c'est se donner les moyens de piloter une entreprise avec lucidité, quelle que soit sa taille. Pourtant, selon une étude relayée par BPI France, près de 45 % des PME françaises ont déclaré rencontrer des difficultés de trésorerie en 2025. Ce chiffre révèle une réalité concrète : beaucoup de dirigeants gèrent leur activité sans vraiment comprendre ce que disent leurs chiffres. Comprendre les bases d'une gestion financière réussie à travers la lecture de la trésorerie et du bilan comptable n'est pas réservé aux experts-comptables. C'est une compétence accessible, directement utile au quotidien, pour anticiper les tensions financières et prendre de meilleures décisions.
Comprendre la trésorerie : un pilier de la gestion financière
La trésorerie désigne l'ensemble des liquidités disponibles d'une entreprise à un instant T. Cela inclut les fonds en caisse, les soldes sur les comptes bancaires, et parfois les placements à court terme facilement mobilisables. C'est la capacité immédiate à payer : fournisseurs, salaires, charges sociales, loyers. Sans trésorerie suffisante, une entreprise peut être rentable sur le papier et pourtant incapable de régler ses factures.
Ce paradoxe surprend souvent les nouveaux dirigeants. Une entreprise bénéficiaire peut faire face à une rupture de trésorerie si ses clients paient à 90 jours alors qu'elle règle ses fournisseurs à 30 jours. Le décalage entre encaissements et décaissements crée un besoin en fonds de roulement que la seule rentabilité ne couvre pas automatiquement.
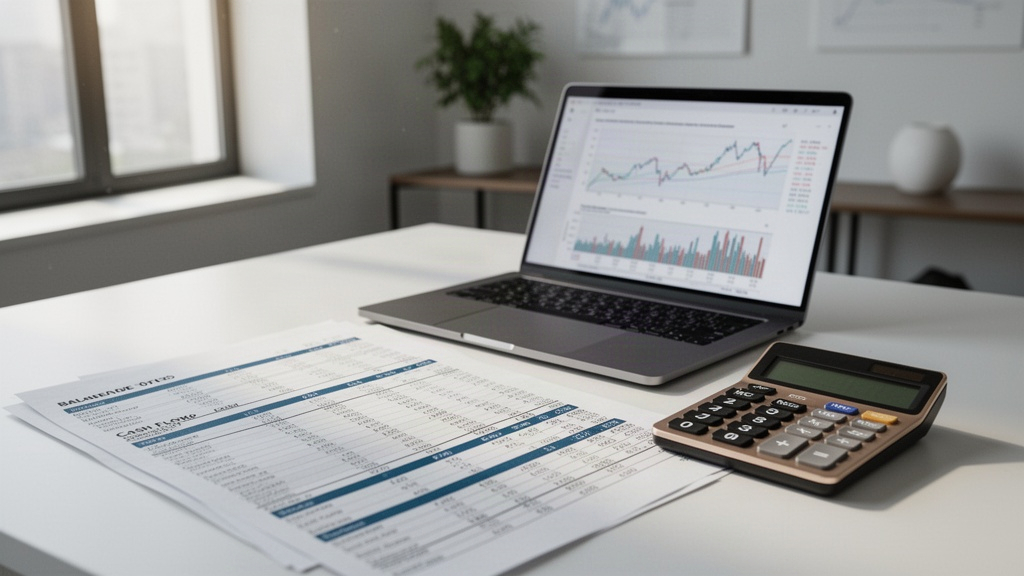
Suivre sa trésorerie suppose de tenir un tableau de flux de trésorerie régulièrement mis à jour. Cet outil recense les entrées et sorties d'argent sur une période donnée, généralement mensuelle. Il permet d'anticiper les moments de tension et d'agir avant que la situation ne devienne critique. Les Chambres de commerce et d'industrie proposent d'ailleurs des formations pratiques sur ce sujet pour les dirigeants de TPE et PME.
La trésorerie se distingue du résultat comptable. Le résultat mesure la performance économique. La trésorerie mesure la survie opérationnelle. Les deux sont liés, mais ne se confondent pas. Un dirigeant averti surveille les deux en parallèle, sans jamais sacrifier l'un à l'autre.
Le bilan comptable : un état des lieux à déchiffrer
Le bilan comptable présente la situation patrimoniale d'une entreprise à une date précise, généralement la clôture de l'exercice. Il se divise en deux grandes colonnes : l'actif, qui recense ce que l'entreprise possède, et le passif, qui indique comment ces ressources sont financées.
L'actif comprend les immobilisations (bâtiments, machines, brevets), les stocks, les créances clients et la trésorerie disponible. Le passif regroupe les capitaux propres (apports des associés et bénéfices accumulés) ainsi que les dettes, qu'elles soient financières, fournisseurs ou fiscales. Par construction comptable, actif et passif sont toujours égaux.
Lire un bilan, c'est comprendre d'un coup d'œil si une entreprise est solide ou fragile. Une structure financière saine présente des capitaux propres suffisants pour couvrir les actifs durables. À l'inverse, un passif dominé par les dettes à court terme face à des actifs peu liquides signale un déséquilibre structurel. L'Ordre des experts-comptables recommande d'analyser le bilan au moins une fois par an, idéalement en cours d'exercice pour réagir à temps.
Le bilan n'est pas qu'un document fiscal. C'est un outil de dialogue avec les banques, les investisseurs et les partenaires commerciaux. Un bilan bien structuré renforce la crédibilité d'une entreprise lors d'une demande de financement ou d'une négociation commerciale.
Ce que le bilan révèle sur la santé de votre trésorerie
La trésorerie apparaît dans le bilan comptable, mais sa lecture seule ne suffit pas. Pour comprendre la dynamique financière d'une entreprise, il faut analyser plusieurs ratios clés extraits du bilan. Le fonds de roulement net global (FRNG) mesure la capacité des ressources stables à financer les emplois durables. S'il est positif, l'entreprise dispose d'un matelas de sécurité.
Le besoin en fonds de roulement (BFR) quantifie les décalages entre les flux d'exploitation : délais de paiement clients, rotation des stocks, délais fournisseurs. Plus le BFR est élevé, plus l'entreprise a besoin de liquidités pour financer son cycle d'activité. La trésorerie nette correspond à la différence entre le FRNG et le BFR. Une trésorerie nette négative indique que l'entreprise finance son activité courante par des crédits bancaires à court terme, ce qui fragilise sa position.
Ces trois indicateurs — FRNG, BFR, trésorerie nette — forment un triangle d'analyse indissociable. Agir sur l'un modifie les deux autres. Réduire les délais de paiement clients améliore le BFR et libère de la trésorerie. Allonger les délais fournisseurs produit le même effet, mais peut détériorer les relations commerciales. L'INSEE publie régulièrement des données sectorielles sur ces ratios, utiles pour se situer par rapport à la moyenne de son secteur.
La rentabilité, quant à elle, intervient en amont. Une entreprise dont le seuil de rentabilité est atteint rapidement génère des marges qui alimentent naturellement la trésorerie. À titre indicatif, ce seuil varie fortement selon les secteurs, mais une couverture d'au moins 30 % des coûts fixes par la marge brute constitue un signal positif pour la viabilité à court terme.
Stratégies concrètes pour gérer sa trésorerie au quotidien
Une bonne gestion de trésorerie repose sur des réflexes opérationnels précis, pas uniquement sur des analyses annuelles. Voici les pratiques qui font la différence dans les entreprises qui résistent aux aléas économiques :
- Établir un prévisionnel de trésorerie sur 12 mois glissants, mis à jour chaque mois pour intégrer les nouvelles données réelles.
- Réduire les délais d'encaissement en facturant dès la livraison et en relançant systématiquement les retards de paiement dès le premier jour de dépassement.
- Négocier les délais fournisseurs lors de chaque renouvellement de contrat, en visant un alignement avec les délais clients.
- Constituer une réserve de trésorerie équivalente à 2 à 3 mois de charges fixes, logée sur un compte rémunéré ou un placement à capital garanti.
- Utiliser les outils de financement court terme — affacturage, escompte, ligne de crédit revolving — pour lisser les pics de tension sans déséquilibrer le bilan.
La discipline de suivi prime sur la sophistication des outils. Un tableau Excel rigoureusement tenu vaut mieux qu'un logiciel onéreux mal alimenté. Les banques et institutions financières regardent la régularité des flux autant que leur volume lors de l'évaluation d'une demande de financement.
Anticiper les cycles saisonniers d'activité change également la donne. Une entreprise du secteur touristique ou du BTP sait que certains mois génèrent peu d'encaissements. Prévoir ce creux dès janvier évite de se retrouver à découvert en septembre.
Bilan et trésorerie comme boussole pour les décisions stratégiques
La vraie valeur du bilan comptable et de la trésorerie ne se limite pas au contrôle financier. Ces deux instruments guident les décisions stratégiques : recruter, investir, s'endetter, distribuer des dividendes. Chaque arbitrage modifie la structure du bilan et les flux de trésorerie futurs.
Un dirigeant qui envisage un investissement matériel doit mesurer son impact sur le fonds de roulement avant de signer. Un recrutement supplémentaire alourdit les charges fixes et déplace le seuil de rentabilité vers le haut. Ces décisions ne sont ni bonnes ni mauvaises en soi : elles dépendent de la solidité financière du moment et des perspectives d'activité.
La lecture combinée du bilan et des prévisions de trésorerie permet de répondre à une question simple : l'entreprise peut-elle se permettre ce projet sans mettre en danger sa continuité d'exploitation ? Cette question, posée systématiquement, évite les erreurs de croissance trop rapide ou d'investissement mal calibré.
Les experts-comptables jouent ici un rôle d'alerte et de conseil. Ils ne se substituent pas au dirigeant dans ses choix, mais ils apportent une lecture externe et structurée des signaux financiers. Solliciter leur avis en amont d'une décision majeure, et pas seulement en fin d'exercice, change profondément la qualité du pilotage financier. La gestion financière réussie n'est pas une affaire de chance : c'est le résultat d'une lecture régulière, honnête et rigoureuse de ces deux instruments que sont la trésorerie et le bilan comptable.